21/09 L'or recule...
...mais la flambée de la dette « soutient les cours » alors que le pétrole baisse et que les taux obligataires s'assouplissent.
Aujourd'hui, le lundi 21 septembre 2026, à Londres, les cours de l'or ont reculé et ceux de l'argent ont progressé, alors que le dollar américain s'approchait de ses plus hauts niveaux depuis deux mois à la suite de la hausse des taux d'intérêt décidée la semaine dernière par la Réserve fédérale américaine. Dans le même temps, les rendements des obligations à long terme ont légèrement baissé, allégeant ainsi le coût du service de la dette publique occidentale, qui avait atteint ses plus hauts niveaux depuis plusieurs décennies, écrit Atsuko Whitehouse chez BullionVault.
Le pétrole brut a reculé pour la quatrième séance consécutive, les contrats à terme sur le Brent perdant 1,9 % après que le président américain Trump a déclaré qu’il était disposé à rencontrer le président iranien Masoud Pezeshkian à New York cette semaine, ce qui a ravivé l’espoir d’une avancée diplomatique dans le conflit au Moyen-Orient.
Les cours au comptant de l’or ont chuté jusqu’à 4 340 dollars l’once troy avant de remonter au cours de vendredi à la bourse de Londres, à 4 349 dollars, après s’être redressés de nouveaux plus bas en six semaines à la suite de la réunion « belliciste » de la Réserve fédérale américaine.
L’indice du dollar – qui mesure la valeur de la devise américaine par rapport à ses principales devises homologues – a légèrement progressé pour atteindre son plus haut niveau depuis fin juillet, dans le sillage de la hausse des taux de la Réserve fédérale et des déclarations « bellicistes » de la semaine dernière.
Mais les cours des obligations du Trésor américain ont rebondi dans l’ensemble, faisant reculer le rendement des titres à 10 ans de Washington – un taux de référence pour les emprunts publics ainsi que pour de nombreux coûts d’emprunt financiers et commerciaux – sous la barre des 5,00 % par an, son plus haut niveau depuis l’été 2007.
Des rendements obligataires élevés seraient normalement défavorables à l’or, mais la hausse de ce mois-ci « reflète davantage les déficits budgétaires, une augmentation des émissions et une prime de risque plus élevée » qu’une évolution traditionnelle des taux dictée par la Fed, explique Daniel Hynes, stratège en matières premières chez ANZ.
« Cela aide à expliquer pourquoi la relation inverse entre l’or et les rendements américains s’est affaiblie depuis 2022 », ajoute M. Hynes.
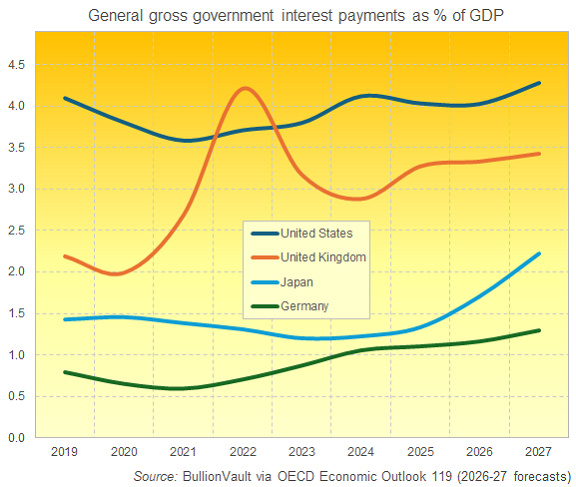
Selon les données de l’OCDE, un groupe de réflexion intergouvernemental, les paiements d’intérêts bruts sur la dette en cours représentaient 4,0 % du PIB américain et 3,3 % du PIB britannique en 2025, pour atteindre respectivement environ 4,3 % et 3,4 % d’ici 2027, à mesure que la dette arrivant à échéance est refinancée à des taux d’emprunt plus élevés.
À titre de comparaison, les dépenses de défense s’élèvent respectivement à 3,2 % et 2,4 % du PIB, selon l’OTAN, l’alliance militaire des pays occidentaux.
La charge d’intérêts de l’Allemagne reste la plus faible parmi les quatre plus grandes économies du monde « riche », mais elle devrait également passer de 1,1 % du PIB en 2025 à 1,3 % d’ici 2027.
Le Japon se distingue par une hausse prévue plus marquée, passant de 1,2 % en 2024 à 2,2 % d’ici 2027, à mesure que la Banque du Japon met fin à sa politique monétaire exceptionnellement accommodante.
Les rendements à dix ans des bons du Trésor américain indexés sur l’inflation ont également reculé lundi, mais « ont atteint leur plus haut niveau depuis plus de 20 ans » ce mois-ci, indique Ole Hansen, responsable de la stratégie sur les matières premières chez Saxo Bank.
« Pourtant, les avoirs des ETF sur l’or continuent d’augmenter… une rupture frappante » avec la relation inverse traditionnelle entre l’or et les rendements réels.
« Cela suggère que les investisseurs considèrent de plus en plus la hausse des rendements comme un signal de risque budgétaire et de risque de dette plutôt que comme une simple alternative attractive à l’or. »
Le géant SPDR Gold Trust (NYSEArca : GLD) a progressé de 0,9 % la semaine dernière, nécessitant désormais 1 057 tonnes d’or physique en couverture, son plus haut niveau en cinq mois.
Le deuxième ETF sur l’or au monde, l’iShares Gold Trust (NYSEArca : IAU), a également progressé de 0,6 %, enregistrant ainsi sa deuxième hausse hebdomadaire consécutive.
La demande d’or s’est également montrée vigoureuse la semaine dernière en Chine, premier consommateur, producteur et importateur mondial d’or, les cours à la Bourse de l’or de Shanghai affichant en moyenne une prime par rapport aux cotations de Londres de près de 16 dollars par once troy, soit près de quatre fois plus que la prime de la semaine précédente, ce qui a encouragé de nouvelles importations de lingots.
Mais la prime de la SGE s’est ramenée à 6 dollars lundi, soit environ 1,50 dollar en dessous de sa moyenne historique, à la veille du sommet américano-chinois de cette semaine entre les présidents Trump et Xi, où le commerce, l’Iran et d’autres questions géopolitiques sont à l’ordre du jour.
Contrairement à l’or, le cours de l’argent — dont près de 60 % de la demande annuelle provient d’utilisations industrielles — a progressé aujourd’hui de 1,2 % pour atteindre 67,05 dollars l’once troy, avant de revenir légèrement vers son niveau de clôture de vendredi.
Les autres métaux précieux industriels, le platine et le palladium, ont également progressé alors que les cours du pétrole et les coûts d’emprunt à long terme se sont détendus, gagnant respectivement 4,4 % et 3,6 % par rapport aux plus bas niveaux atteints depuis deux et six semaines lors de la hausse des taux de la Fed américaine mercredi, pour s’échanger autour de 18 dollars.




 Flux RSS